Casi $13 millones para atender a los adultos mayores de Yopal se destinaron al pago de recolección de basuras
Una auditoría especial de la Contraloría Departamental de Casanare advirtió que este gasto correspondía al operador del hogar geriátrico y no debía financiarse con recursos de la estampilla para el adulto mayor. El informe dejó tres hallazgos administrativos, dos de ellos con presunta incidencia disciplinaria.

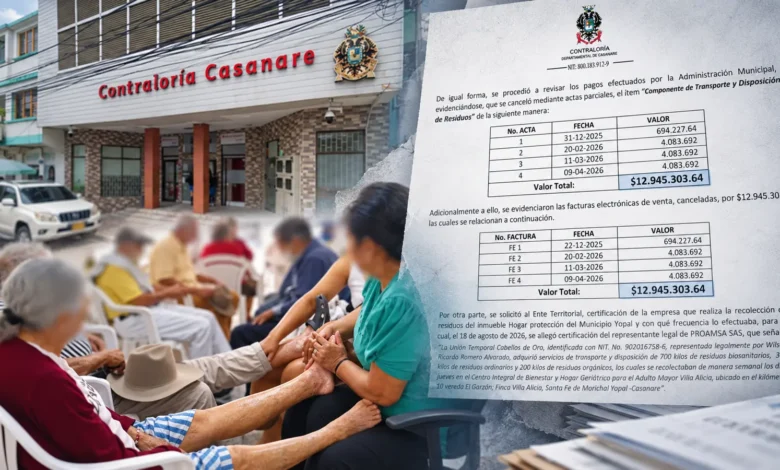
Casi $13 millones provenientes de recursos destinados a la atención de los adultos mayores de Yopal fueron utilizados para pagar la recolección, transporte y disposición de basuras del hogar geriátrico Villa Alicia.
La situación fue documentada por la Contraloría Departamental de Casanare en el informe final de una Actuación Especial de Fiscalización, fechado el 21 de octubre de 2026, mediante el cual examinó la contratación adelantada por la Alcaldía de Yopal durante la vigencia 2025.
La auditoría se concentró en el contrato de prestación de servicios 2943 del 15 de diciembre de 2025, suscrito entre la Alcaldía de Yopal y la Unión Temporal Cabellos de Oro por $1.857 millones de pesos, con una duración de cinco meses.
Su propósito era brindar atención integral a 70 adultos mayores en condición de abandono, vulnerabilidad o sin una red familiar de apoyo.
Cuatro pagos por casi $13 millones
El hogar geriátrico funcionaba en la finca Villa Alicia, ubicada en el kilómetro 10, vereda El Garzón, en un sector rural de Yopal donde no existía cobertura ordinaria del servicio de aseo.
Para recoger semanalmente los residuos biosanitarios, ordinarios y orgánicos, el operador contrató los servicios de Proaimsa SAS.
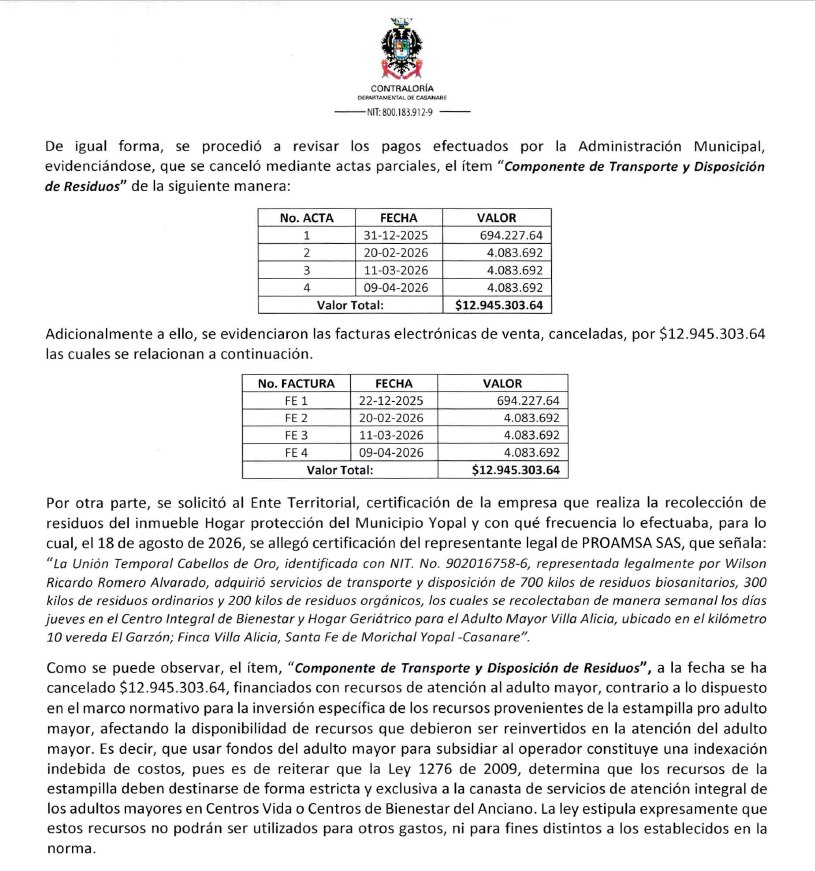
La Alcaldía pagó por este componente cuatro facturas:
- $694.227, correspondiente a diciembre de 2025.
- Tres pagos posteriores de $4.083.692 cada uno.
El total desembolsado fue de $12 millones 945 mil pesos.
Aunque la recolección de los residuos era necesaria, la Contraloría concluyó que se trataba de un gasto propio del funcionamiento del hogar geriátrico y que debía asumirlo el operador privado.
El organismo cuestionó que se emplearan recursos de la estampilla para el bienestar del adulto mayor, debido a que ese dinero tiene una destinación específica y debe invertirse en la atención integral de esta población.
En palabras sencillas: recursos que debían utilizarse en beneficio directo de los adultos mayores terminaron cubriendo un costo que, según la auditoría, correspondía al contratista.
La Contraloría advirtió que este pago disminuyó la disponibilidad de recursos para cubrir otras necesidades de los adultos mayores. Por esta razón, estableció un hallazgo administrativo con presunta incidencia disciplinaria.
Fumigación y lavado de tanques también fueron incluidos
El contrato incorporó un componente para fumigar las instalaciones y lavar y desinfectar los tanques de almacenamiento de agua.
La Contraloría reconoció que estas labores eran necesarias, pero consideró que correspondían al mantenimiento normal del inmueble y, por tanto, debían estar a cargo del operador.
La Alcaldía respondió que estos dos servicios todavía no habían sido pagados porque se encontraba a la espera de las evidencias y los soportes correspondientes.
Como el desembolso no se había realizado, el organismo de control instó a la Administración municipal a tomar las medidas necesarias antes de reconocer ese gasto.
Encontraron compras repetidas
La auditoría también revisó contratos anteriores y encontró que se habían incluido repetidamente elementos como baldes plásticos, cepillos sanitarios, seguetas, toldillos, herramientas, canastillas para cultivos hidropónicos y electrobombas para acuarios.
Uno de los casos más llamativos fue el de las electrobombas. En un contrato anterior se había adquirido una y posteriormente, en el contrato 2943 de 2025, se compró otra con características similares.
Durante la visita de la Contraloría se encontraron físicamente las dos, pero una no estaba siendo utilizada.
También se observó una cantidad considerable de baldes, seguetas y cepillos sanitarios. Para el organismo de control, la Alcaldía debía verificar primero los elementos disponibles en el almacén antes de autorizar nuevas adquisiciones.
En el caso de los 70 toldillos, la auditoría determinó que la cantidad sí estaba justificada, pues correspondía al número de adultos mayores atendidos.
La Contraloría no encontró detrimento patrimonial por estas compras, pero estableció un hallazgo administrativo por fallas en el seguimiento y control de los inventarios.
Pagos sin comprobar las obligaciones laborales
La Alcaldía había reconocido cuatro actas parciales del contrato por aproximadamente $1.302 millones. Sin embargo, la Contraloría señaló que en el expediente no encontró soportes que demostraran el pago de las obligaciones laborales del personal vinculado.
Esta situación coincidió con las denuncias públicas de trabajadores del hogar geriátrico, quienes manifestaron que les adeudaban los salarios de marzo, abril, la primera quincena de mayo y sus respectivas liquidaciones.
Según la información recogida en la auditoría, entre los afectados había auxiliares de enfermería, trabajadores de cocina y servicios generales, además de un conductor.
El organismo de control explicó que, aunque el contratista era el empleador directo, la supervisión de la Alcaldía debía verificar aspectos como el pago de aportes a salud, pensión, riesgos laborales y parafiscales.
La ausencia de esos controles podría exponer al municipio a responder solidariamente por deudas laborales. Por esta razón, se estableció otro hallazgo administrativo con presunta incidencia disciplinaria.
¿Qué respondió la Alcaldía de Yopal?
La Administración municipal sostuvo que el reconocimiento y pago de salarios, prestaciones sociales, indemnizaciones y demás obligaciones laborales correspondía a la Unión Temporal Cabellos de Oro, por ser la empleadora del personal.
También afirmó que la supervisión del contrato no tenía competencia para certificar el cumplimiento de las relaciones laborales entre el contratista y sus trabajadores ni para determinar una eventual responsabilidad solidaria. Según la Alcaldía, esas controversias deben ser resueltas por la justicia laboral.
La Contraloría no acogió completamente esta explicación. Si bien reconoció que el contratista era el responsable directo de pagar los salarios, recordó que la supervisión municipal debía verificar el cumplimiento de la seguridad social y vigilar adecuadamente la ejecución técnica, administrativa y financiera del contrato.
Sobre el estado del proceso, la Alcaldía informó que el contrato había sido ejecutado físicamente, pero que el contratista no había entregado los soportes correspondientes al periodo comprendido entre el primero de abril y el 14 de mayo de 2026.
La Administración aseguró que requirió formalmente esos documentos en tres oportunidades. Al momento de la auditoría, el contrato no había sido liquidado ni contaba con una certificación de cumplimiento total.
El informe registra un saldo de $554 millones de pesos pendiente de soportes, revisión y trámite. Esta suma no fue declarada como pérdida de recursos ni como detrimento patrimonial.
La auditoría también comprobó que la Alcaldía garantizó la continuidad de la atención de los adultos mayores mediante otros contratos celebrados durante 2026.
¿Qué dijo el operador?
El informe de la Contraloría no contiene una respuesta formal de la Unión Temporal Cabellos de Oro frente a cada uno de los hallazgos definitivos.
No obstante, recoge una versión pública atribuida a la empresa Empcas, mencionada como administradora del hogar geriátrico. Según esa explicación, no había podido responder por los salarios porque la Alcaldía no había realizado los pagos pendientes.
La auditoría no resolvió la controversia laboral ni determinó definitivamente las sumas adeudadas a los trabajadores. Sí estableció que en el expediente no aparecían los soportes necesarios para verificar el cumplimiento de las obligaciones laborales.
Tres hallazgos, pero ninguno fiscal o penal. Solo fallas de planeación
El balance final de la Actuación Especial de Fiscalización dejó:
- Un hallazgo administrativo por la adquisición repetida de elementos.
- Un hallazgo administrativo con presunta incidencia disciplinaria por utilizar recursos de los adultos mayores para pagar gastos que correspondían al operador.
- Un hallazgo administrativo con presunta incidencia disciplinaria por efectuar pagos sin soportes suficientes sobre el cumplimiento de las obligaciones laborales.
La Contraloría no estableció hallazgos fiscales ni penales. Por tanto, el informe no permite afirmar que existieron robo, corrupción o detrimento patrimonial comprobado.
Lo que sí documentó fueron fallas de planeación, compras sin una revisión adecuada de los inventarios y debilidades en la supervisión de un contrato cercano a los $1.900 millones.