Gracias a fallas de la Alcaldía de Yopal, 4.013 multas de tránsito entre 2003 y 2022 quedaron sin cobrar
La administración perdió la posibilidad de recaudar más de $4.293 millones. La Contraloría encontró deficiencias en el cobro coactivo y estableció dos hallazgos con presunto alcance disciplinario, pero no individualizó responsables.

La falta de seguimiento a miles de comparendos terminó cerrándole al municipio de Yopal la posibilidad de cobrar más de $4.293 millones. La Contraloría Departamental de Casanare concluyó que durante 2024 y 2025 fueron declaradas prescritas 4.013 multas de tránsito porque transcurrieron los términos legales sin que la administración lograra hacer efectivo su recaudo.
En palabras sencillas, una multa prescribe cuando pasa el tiempo establecido por la ley y la autoridad no adelanta correctamente las actuaciones necesarias para cobrarla. Desde ese momento, aunque la infracción haya existido, el municipio pierde jurídicamente el derecho a exigir el pago.
Es como tener más de cuatro mil cuentas por cobrar y dejar vencer una a una las fechas límite hasta que ya no sea posible reclamarlas.
Más de un millón de pesos por comparendo
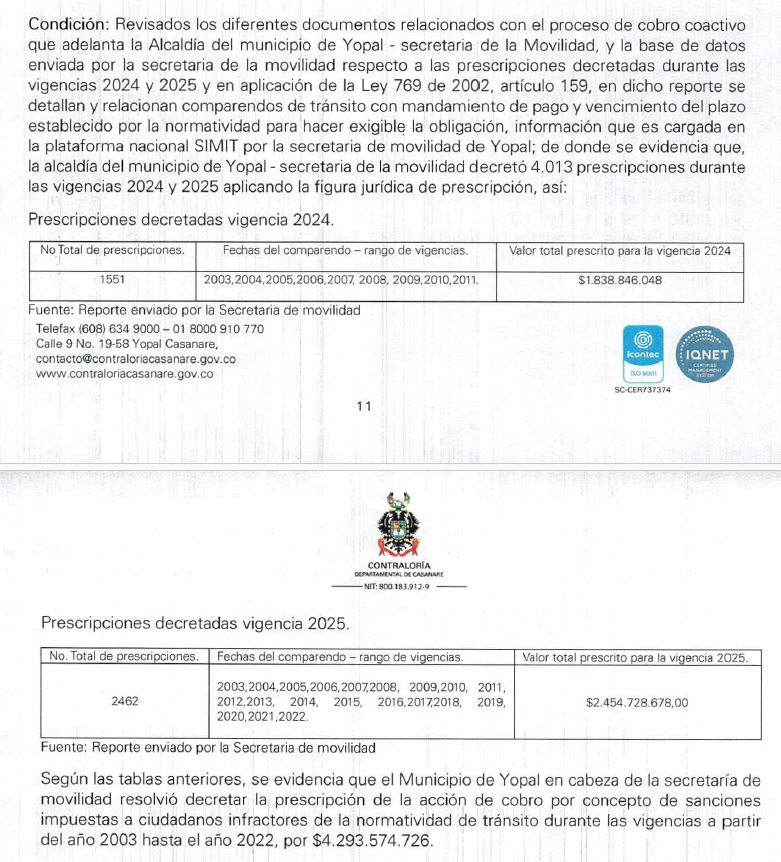
La auditoría estableció que en 2024 prescribieron 1.551 comparendos por $1.838 millones. En 2025 fueron otros 2.462, avaluados en $2.454 millones.
En total, se dejaron de cobrar $4.293 millones de pesos, equivalentes a un promedio cercano a $1.070.000 por cada obligación prescrita.
Las multas correspondían a infracciones cometidas entre 2003 y 2022. Por lo tanto, no se trata de una situación atribuible exclusivamente a una sola administración, sino de una cartera que se acumuló durante varios gobiernos municipales y cuyo cobro finalmente se perdió en las vigencias 2024 y 2025.
¿Qué habría podido hacerse con esos recursos?
El dinero proveniente de las multas de tránsito no es de libre destinación. Esto significa que la Alcaldía no puede utilizarlo para cualquier gasto.
La ley establece que debe invertirse en planes y proyectos del sector movilidad, como educación y seguridad vial, dotación de equipos, combustible, control y regulación del tránsito, transporte no motorizado, gestión del recaudo e infraestructura relacionada con el servicio de transporte público.
Los más de $4.293 millones prescritos habrían podido contribuir, según las necesidades y proyectos aprobados legalmente, a iniciativas como:
- Instalación y mantenimiento de señales de tránsito.
- Demarcación de calles, cruces peatonales y zonas escolares.
- Implementación de reductores de velocidad que cumplan las condiciones técnicas.
- Compra de equipos para control y regulación vial.
- Campañas de educación dirigidas a conductores, motociclistas, ciclistas y peatones.
- Mejoramiento de la seguridad vial en sectores de alta accidentalidad.
- Fortalecimiento del transporte no motorizado.
- Modernización de los sistemas utilizados para controlar y cobrar las multas.
- Apoyo a la operación y a determinados proyectos de infraestructura del transporte público.
No es posible afirmar cuántos reductores, señales o equipos concretos se habrían adquirido, porque eso depende de los diseños, precios, procesos contractuales y proyectos presupuestados. Pero la suma representa una bolsa considerable para atender varios problemas cotidianos de movilidad en Yopal.
¿Dónde falló el cobro?
La Contraloría identificó problemas en diferentes etapas del proceso.
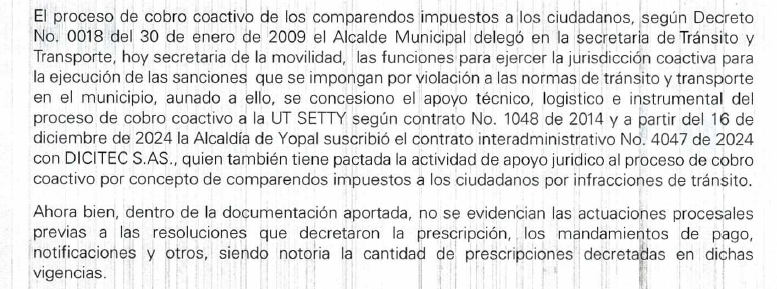
En los documentos entregados por la Alcaldía no encontró soportes suficientes de actuaciones previas a las resoluciones de prescripción, como mandamientos de pago, notificaciones y otras gestiones necesarias para hacer efectivo el cobro.
Tampoco aparecieron evidencias de investigaciones sobre bienes de los deudores que pudieran ser objeto de embargo. A esto se sumaron dificultades para establecer sus domicilios, fallas en el seguimiento de los términos y debilidades en los controles internos.
El SIMIT generaba alertas sobre las obligaciones próximas a prescribir y las enviaba a correos institucionales. Sin embargo, la auditoría señala que era necesario hacer seguimiento efectivo a esas advertencias.
La Contraloría también encontró que el procedimiento interno de cobro estaba desactualizado. El documento todavía asignaba responsabilidades a personal de UT SETTY, pese a que esa empresa ya no desarrollaba esas actividades.
La Secretaría de Movilidad admitió que el procedimiento no estaba actualizado, aunque sostuvo que se trataba de una formalidad y que continuaba aplicándose. Para el organismo de control, la situación sí aumentaba el riesgo de perder nuevas obligaciones.
Control interno calificado como “ineficiente”
La Contraloría calificó con 2,1 el control fiscal interno aplicado a este proceso. De acuerdo con su escala, el resultado corresponde a la categoría “ineficiente”.
El informe concluye que la administración no actuó con la debida diligencia y que las deficiencias en la gestión hicieron imposible continuar cobrando las multas una vez vencieron los términos legales.
La auditoría produjo dos hallazgos administrativos con presunto alcance disciplinario:
- La prescripción de los comparendos.
- Las fallas en el procedimiento de cobro coactivo.
Esto podría dar lugar a investigaciones para determinar si servidores públicos incumplieron sus deberes.
No se declaró detrimento patrimonial
Aunque el valor de los comparendos prescritos supera los $4.293 millones, el informe no formuló un hallazgo fiscal ni declaró un detrimento patrimonial por esa cantidad.
La diferencia es importante: la cifra corresponde al valor nominal de las multas que ya no pueden cobrarse, pero eso no significa automáticamente que todo ese dinero hubiera ingresado efectivamente a las cuentas del municipio. Algunas obligaciones podían presentar dificultades de recaudo o requerir actuaciones adicionales.
Lo que sí afirma la Contraloría es que la prescripción fue ocasionada por una gestión administrativa ineficiente y que esos recursos pudieron destinarse al fortalecimiento de la movilidad y la seguridad vial.
Un problema que afecta a quienes sí pagan
El caso también plantea una discusión sobre equidad. Mientras muchos ciudadanos pagan sus comparendos dentro de los plazos establecidos, otros quedaron liberados de la obligación no porque hubieran demostrado que la sanción era injusta, sino porque la administración dejó vencer la posibilidad de cobrarla.
Además del dinero, se debilita el propósito preventivo de las multas. Una sanción de tránsito no busca únicamente recaudar: también pretende desestimular comportamientos que ponen en riesgo a conductores, motociclistas, ciclistas y peatones.
El asunto no termina con conocer cuántos comparendos prescribieron. La Alcaldía deberá explicar qué medidas adoptará para impedir que más multas corran la misma suerte, quiénes tenían la responsabilidad de controlar los vencimientos y cuántas obligaciones se encuentran actualmente próximas a perderse.